
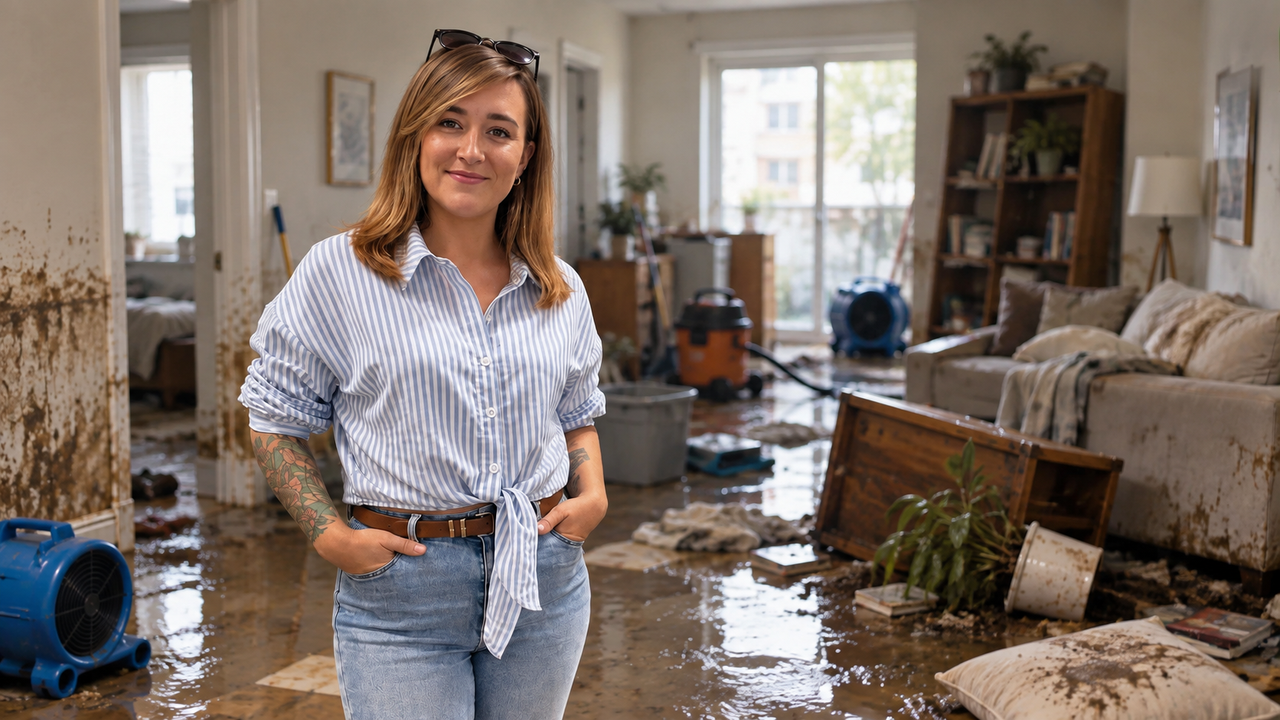
Страхование часто начинает нас интересовать лишь тогда, когда что‑то случается.
Пожар.
Затопление.
Взлом.
Повреждённая техника.
И тогда появляется вопрос:
«А у меня вообще это застраховано?»
Поэтому в рамках проекта «Твоя Норвегия» мы даём слово людям, которые ежедневно работают с конкретными проблемами поляков, проживающих в Норвегии.
Автором сегодняшнего материала является Моника Роза – консультант по работе с частными клиентами в Гринд Форсикринг.
А сегодня, 16 сентября в 21:00, мы также приглашаем на прямой эфир в Radio Wataha.
Стив Джообс поговорит с Моникой о страховании в Норвегии простым языком: что действительно стоит иметь, чего мы часто не понимаем и какие ошибки проявляются только при наступлении страхового случая.
Во время эфира также можно будет задать Монике собственный вопрос.
А сейчас даём ей слово.
Текст: Моника Роза, консультант по работе с частными клиентами – Гринд Форсикринг
Страхование не для того, чтобы просто иметь полис. Оно должно срабатывать тогда, когда вам действительно это нужно
Когда я разговариваю с клиентами о страховании, я часто вижу одну и ту же проблему.
Люди знают, что у них есть «какая‑то страховка жилья», но не всегда знают что именно застраховано.
И здесь стоит начать с самой простой вещи:
хусфорсикринг и иннбофорсикринг — это не одно и то же.
Проще всего запомнить это так:
хусфорсикринг защищает здание,
иннбофорсикринг защищает вещи, которые находятся внутри.
Конечно, у каждого полиса есть свои условия, лимиты и исключения, поэтому всегда нужно проверять конкретный договор.
Норвежский форсикрингсавталеловен требует, чтобы перед заключением страхового договора клиент получил информацию, в том числе о размере покрытия, основных исключениях, страховой сумме, своих обязанностях и правилах уведомления о страховом случае.
И именно поэтому не стоит сравнивать страховки только по цене.
Хусфорсикринг — вы страхуете само здание
Если вы являетесь владельцем дома, хусфорсикринг касается прежде всего самой недвижимости.
То есть таких элементов, как:
крыша,
стены,
полы,
инженерные сети,
элементы, прочно связанные со зданием,
стационарная встроенная мебель.
Гринд Форсикринг предлагает как стандартный хусфорсикринг, так и вариант с расширенным покрытием. Точное покрытие зависит от выбранного варианта и условий конкретного договора.
Самое простое правило?
Если вы обычно не берёте что‑то с собой при переезде, обычно мы считаем это частью здания.
Иннбо — то есть, по сути, всё, что вы бы взяли с собой при переезде
иннбофорсикринг касается вашего имущества.
Мебель.
Телевизор.
Компьютер.
Одежда.
Велосипед.
Спортивный инвентарь.
Фотографии.
Электроника.
Предметы повседневного использования.
Гринд описывает иннбо именно как вещи, находящиеся в квартире, которые вы можете взять с собой при переезде.
И здесь возникает очень важная тема для поляков, которые снимают квартиры в Норвегии.
Я снимаю квартиру. Нужен ли мне хусфорсикринг?
Чаще всего нет.
Если вы снимаете квартиру или дом, здание принадлежит владельцу, и именно владелец отвечает за надлежащее страхование недвижимости.
Но его страхование здания не означает автоматически, что ваши вещи застрахованы.
Если произойдет пожар или крупная протечка и вы потеряете:
ноутбук,
телевизор,
одежду,
мебель,
велосипед,
оборудование,
детские вещи,
то именно здесь имеет значение ваша иннбофорсикринг.
Практическая информация для арендаторов также ясно разделяет эти две области: здание и стационарные элементы покрывает страхование здания, тогда как личные вещи арендатора требуют отдельной защиты иннбо.
Обязательно ли иннбофорсикринг?
Нет общего правового правила, которое обязывало бы каждого арендатора иметь иннбофорсикринг.
Но, по моему мнению, вопрос должен звучать иначе:
смог бы я позволить себе купить заново всё, что есть у меня в квартире?
Только тогда человек начинает считать.
Кровать.
Диван.
Стол.
Телевизор.
Телефоны.
Компьютеры.
Одежда.
Обувь.
Кухонная техника.
Велосипед.
Детские вещи.
И вдруг оказывается, что «я же не имею ничего дорогого» может означать десятки или сотни тысяч крон.
У меня квартира в бореттслаге или самайе. Нужен ли мне хусфорсикринг?
В типичном бореттслаге или самайе страхование самого здания обычно организовано совместно.
Тогда отдельный владелец квартиры обычно не приобретает отдельный хусфорсикринг для всего здания.
Но всё равно нужен собственный иннбофорсикринг для своих вещей.
Йенсидиґе описывает это правило очень ясно: совместное страхование охватывает здание, включая его внутренние элементы, но не частное иннбо жильца.
Если вы не уверены, стоит проверить документы своего самайе или бореттслага.
А что, если квартира меблирована владельцем?
Здесь у нас две группы вещей.
Владелец может иметь:
мебель,
оборудование,
оснащение,
которые ему принадлежат.
У вас есть собственные вещи.
Полис владельца на его имущество не заменяет ваш иннбофорсикринг.
Поэтому даже если вы снимаете полностью меблированную квартиру, всё равно стоит знать, каким образом защищены ваши собственные вещи.
Сделайте фотографии квартиры. Действительно.
Это одна из самых простых вещей, которые можно сделать.
И одна из самых полезных.
Встаньте раз в несколько месяцев с телефоном и пройдитесь по квартире.
Запишите или сфотографируйте:
гостиную,
кухню,
шкафы,
электронику,
инструменты,
велосипеды,
спортивный инвентарь,
ювелирные изделия,
дорогие предметы.
Речь не о профессиональной фотосессии.
Речь о возможности позже показать:
«так выглядел мой дом и такие вещи у меня были».
После крупного пожара человек может остаться с пустой квартирой и пытаться по памяти вспомнить всё, что у него было.
Это намного сложнее, чем кажется.
Йенсидиґе также рекомендует документировать особенно ценные предметы, потому что при крупном ущербе точное восстановление всего имущества по памяти может быть очень трудным.
Чеки — выбрасывать или оставлять?
При более значительных покупках советую их сохранять.
Особенно при:
дорогой электронике,
компьютерах,
велосипедах,
ювелирных изделиях,
фотографическом оборудовании,
дорогих инструментах,
коллекционных предметах,
вещах большой ценности.
Вам не нужно хранить коробку от каждого чайника в течение десяти лет.
Но фотография кассового чека или счёта-фактуры может потом очень упростить дело.
Вы можете создать простую папку в облаке:
ДОМ / СТРАХОВАНИЕ
и загружать туда:
фотографии квартиры,
счёта,
серийные номера,
счета-фактуры,
фотографии особенно ценных вещей.
При заявлении убытка застрахованный обязан предоставить имеющуюся информацию и документы, необходимые для установления ответственности и суммы возмещения. Так гласит также форсикрингсавталеловен.
Чем лучше вы можете задокументировать то, что у вас было, тем легче затем будет провести процесс урегулирования убытка.
Не угадывайте при оформлении полиса
Это также очень важно.
Если страховая компания спрашивает вас о сведениях, имеющих значение для риска, отвечайте правдиво и точно.
Закон требует от клиента предоставления правильной и полной информации по вопросам, относящимся к риску. Если позже выяснится, что существенные сведения были неверными или утаёнными, это может повлиять на выплату возмещения.
Поэтому если вы чего-то не понимаете:
спрашивайте.
Не нажимайте «да», потому что вам кажется, что так должно быть.
Консультант именно для этого, чтобы объяснить вам, что означает вопрос и как он влияет на покрытие.
Цена — это не всё
У вас может быть два полиса, стоящих примерно одинаково.
И при этом различия между ними могут быть очень большими.
Проверяйте:
что застраховано,
до какой суммы,
какая франшиза,
что полис не покрывает,
какие дополнительные условия,
какие обязанности у вас как у клиента.
Норвежское законодательство требует, чтобы стандартная информация о страховом продукте включала, в том числе, основные риски, объём покрытия, существенные исключения, обязанности клиента и порядок действий при наступлении страхового случая.
Это вещи важнее, чем разница в несколько десятков крон в месяц.
Что насчёт наводнения, оползня или другой природной катастрофы?
Норвегия имеет особое решение, касающееся натурскаде.
Если данное имущество в Норвегии застраховано от пожара, закон также предусматривает защиту от определённых природных повреждений, таких как, в том числе, оползень, буря, наводнение, штормовая волна, цунами, землетрясение или другие перечисленные события, если ущерб не покрывается другим страхованием.
Это хороший пример, показывающий, что страхование в Норвегии не основывается исключительно на самом документе от компании — часть правил также вытекает непосредственно из закона.
Мой самый простой совет
Раз в году сделайте обзор своих страховых полисов.
Задайте себе несколько простых вопросов:
Вы всё ещё живёте по тому же адресу?
Купили ли вы что-то ценное?
Появился ли у вас ребёнок?
Изменилось ли ваше семейное положение?
Сдаёте ли вы в аренду часть дома?
У вас появился новый велосипед, оборудование или электроника?
Соответствует ли ваше текущее страхование тому, как вы действительно живёте?
Страховой полис не должен быть документом, купленным пять лет назад и забытым в ящике.
Оно должно меняться вместе с вашей жизнью.
Дом или содержимое — запомните одно правило
Если бы мне пришлось оставить вас только с одним простым образом, я бы сказала:
переверните ваш дом вверх дном.
То, что останется прикреплённым к зданию, ассоциируйте со страхованием дома.
То, что выпадет из дома, — в упрощённом виде это содержимое жилья.
Это не юридическое определение и всегда нужно читать конкретные условия полиса.
Но как простой способ запомнить разницу это работает очень хорошо.
И самое важное:
не откладывайте проверку вашего полиса до дня, когда что‑то произойдёт.
Тогда уже будет слишком поздно, чтобы изменить объём страхового покрытия.
Моника Роза
Консультант по частным клиентам – Гринд Форсикринг
Телефон: 925 07 059
Эл. почта: mr@grindforsikring.no
Сегодня в 21:00 – Моника Роза в прямом эфире на Radio Wataha (Радио Ватаха)
Статья даёт основы.
Но страхование очень быстро начинает зависеть от конкретной ситуации.
Поэтому сегодня, 16 сентября в 21:00 Стив Джубс приглашает на прямую беседу в эфире с Моникой Розой.
Мы поговорим, в частности:
нужна ли арендатору действительно страховка содержимого жилья,
в чём разница между страхованием дома и страхованием содержимого жилья,
что должен иметь владелец дома,
что с жильём в жилищном кооперативе или в товариществе собственников,
какие предметы стоит дополнительно документировать,
почему фотографии и товарные чеки могут быть очень важны,
на что обращать внимание в условиях полиса,
чего чаще всего поляки не знают о своих страховых полисах,
является ли самое дешёвое предложение действительно наиболее выгодным,
какие вопросы стоит задать консультанту прежде чем мы подпишем договор.
И самое важное: вы сможете задать Монике собственные вопросы в прямом эфире.
Radio Wataha (Радио Ватаха)
16.09.2026
в 21:00
Стив Джубс беседует с Моникой Розой