
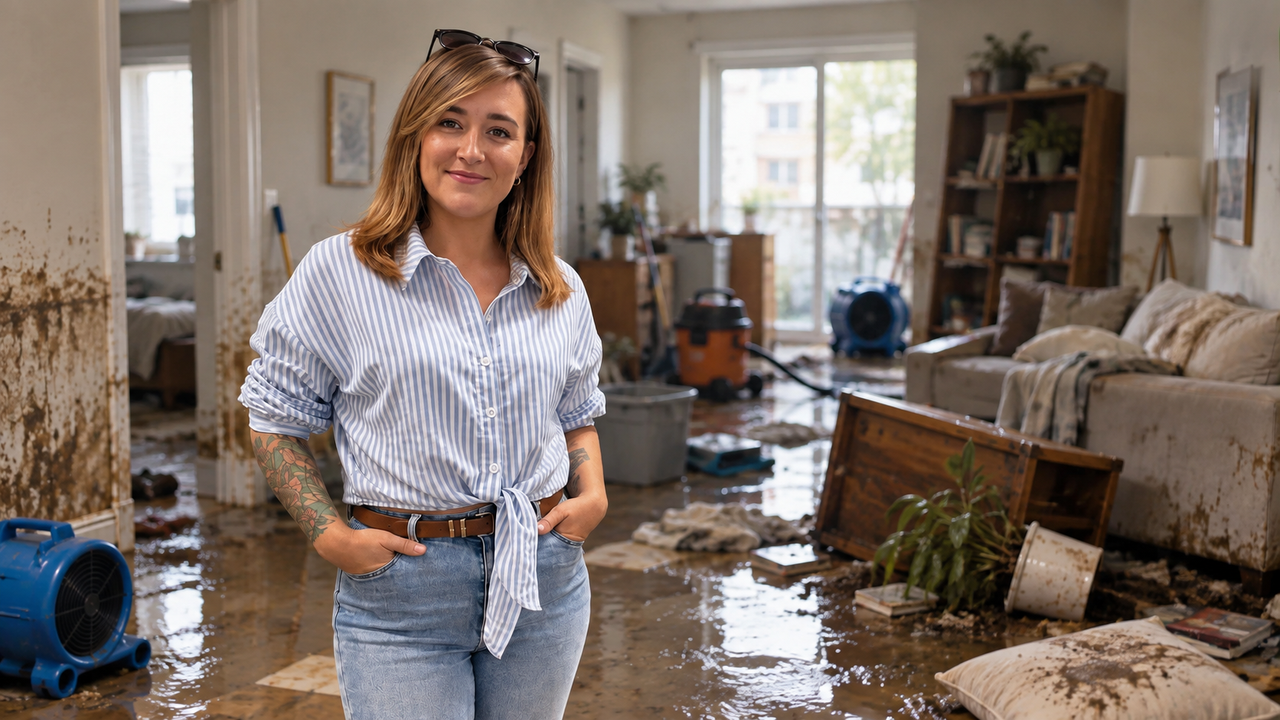
Forsikring blir ofte først interessant for oss når noe skjer.
Brann.
Vannskade.
Innbrudd.
Skadet utstyr.
Og da kommer spørsmålet:
«Har jeg i det hele tatt dette forsikret?»
Derfor, som en del av Din Norge, gir vi ordet til personer som til daglig jobber med konkrete problemer for polakker som bor i Norge.
Forfatteren av dagens materiale er Monika Roza – rådgiver for privatkunder hos Grind Forsikring.
Og i dag, 16. september kl. 21:00, inviterer vi også til en direktesendt samtale på Radio Wataha.
Steve Joobs vil snakke med Monika om forsikringer i Norge uten komplisert språk: hva som virkelig er verdt å ha, hva vi ofte ikke forstår og hvilke feil som først kommer fram ved skade.
Under livesendingen vil det også være mulig å stille Monika ditt eget spørsmål.
Og nå gir vi henne ordet.
Tekst: Monika Roza, rådgiver for privatkunder – Grind Forsikring
Forsikring finnes ikke bare for å ha en polise. Den skal fungere når du virkelig trenger den
Når jeg snakker med kunder om forsikringer, ser jeg ofte det samme problemet.
Folk vet at de har en eller annen boligsforsikring, men vet ikke alltid hva som nøyaktig er forsikret.
Og her er det verdt å begynne med det enkleste:
husforsikring og innboforsikring er ikke det samme.
Det enkleste å huske er slik:
husforsikring beskytter bygningen,
innboforsikring beskytter tingene som befinner seg inne.
Selvfølgelig har hver polise sine vilkår, grenser og unntak, derfor må man alltid sjekke den konkrete avtalen.
Den norske forsikringsavtaleloven krever at før inngåelse av forsikring mottar kunden informasjon bl.a. om omfanget av dekningen, hovedunntak, forsikringssum, sine plikter og regler for å melde skade.
Og nettopp derfor er det ikke verdt å sammenligne forsikringer kun på pris.
Husforsikring – du forsikrer selve bygningen
Hvis du eier en bolig, gjelder husforsikring først og fremst for selve eiendommen.
Altså elementer som:
tak,
vegger,
gulv,
installasjoner,
elementer som er fast knyttet til bygningen,
fastmontert innredning.
Grind Forsikring tilbyr både standard husforsikring og en variant med utvidet dekning. Nøyaktig dekning avhenger av valgt variant og vilkårene i den konkrete avtalen.
Den enkleste regelen?
Hvis du normalt ikke tar noe med deg ved flytting, tenker vi vanligvis på det som en del av bygningen.
Innbo – altså egentlig alt du ville tatt med deg ved flytting
Innboforsikring gjelder eiendelene dine.
Møbler.
TV.
Datamaskin.
Klær.
Sykkel.
Sportsutstyr.
Bilder.
Elektronikk.
Hverdagsting.
Grind beskriver innbo nettopp som ting i boligen som du kan ta med deg ved flytting.
Og her dukker et veldig viktig tema opp for polakker som leier bolig i Norge.
Jeg leier bolig. Trenger jeg husforsikring?
Som oftest nei.
Hvis du leier en leilighet eller et hus, tilhører bygningen eieren, og det er eierens ansvar å ha riktig bygningsforsikring.
Men eierens bygningsforsikring betyr ikke automatisk at dine eiendeler er forsikret.
Hvis det blir brann eller omfattende vannskade og du mister:
bærbar PC,
TV,
klær,
møbler,
sykkel,
utstyr,
tingene til barna,
da er det her din innboforsikring betyr noe.
Praktisk informasjon for leietakere skiller også klart disse to områdene: bygningen og faste installasjoner dekkes av bygningsforsikringen, mens leietakerens egne eiendeler krever egen innboforsikring.
Er innboforsikring obligatorisk?
Det finnes ingen generell juridisk regel som pålegger hver leietaker å ha innboforsikring.
Men etter min mening bør spørsmålet være annerledes:
ville jeg ha råd til å kjøpe alt jeg har i leiligheten på nytt?
Det er først da man begynner å regne.
Seng.
Sofa.
Bord.
TV.
Telefoner.
Datamaskiner.
Klær.
Sko.
Kjøkkenutstyr.
Sykkel.
Barnas ting.
Og plutselig viser det seg at "jeg har jo ingenting dyrt" kan bety titusenvis eller hundretusenvis av kroner.
Jeg har en leilighet i borettslag eller sameie. Trenger jeg husforsikring?
I et typisk borettslag eller sameie er forsikring av selve bygningen vanligvis organisert i fellesskap.
Da kjøper den enkelte leilighetseier vanligvis ikke en egen husforsikring for hele bygningen.
Men trenger fortsatt egen innboforsikring for egne eiendeler.
Gjensidige beskriver denne regelen svært tydelig: fellesforsikringen dekker bygningen, også dens faste innvendige elementer, men ikke beboerens private innbo.
Hvis du er usikker, er det lurt å sjekke dokumentene til ditt sameie eller borettslag.
Hva hvis leiligheten er møblert av eieren?
Her har vi to grupper med gjenstander.
Eieren kan ha:
møbler,
utstyr,
innredning,
som tilhører eieren.
Du har dine egne ting.
Eierens forsikring for sine eiendeler erstatter ikke din innboforsikring.
Derfor, selv om du leier en fullt møblert leilighet, er det fortsatt verdt å vite hvordan dine egne eiendeler er beskyttet.
Ta bilder av leiligheten. Virkelig.
Det er en av de enkleste tingene du kan gjøre.
Og en av de mest nyttige.
Gå gjennom leiligheten med telefonen en gang i blant.
Ta opp eller fotografer:
stue,
kjøkken,
skap,
elektronikk,
verktøy,
sykler,
sportsutstyr,
smykker,
dyrere gjenstander.
Det handler ikke om en profesjonell fotografering.
Det handler om muligheten til å vise senere:
„slik så hjemmet mitt ut og slike ting eide jeg”.
Etter en stor brann kan man sitte igjen med en tom leilighet og prøve å huske alt man hadde.
Det er mye vanskeligere enn man tror.
Gjensidige anbefaler også å dokumentere særlig verdifulle gjenstander, fordi ved en stor skade kan det være svært vanskelig å rekonstruere alt du eide fra hukommelsen.
Kvitteringer - kaste eller beholde?
Ved viktigere kjøp anbefaler jeg å beholde dem.
Særlig ved:
dyr elektronikk,
datamaskiner,
sykler,
smykker,
fotoutstyr,
dyrt verktøy,
samlergjenstander,
utstyr av større verdi.
Du trenger ikke å beholde esken til hver vannkoker i ti år.
Men et bilde av kvitteringen eller fakturaen kan gjøre saken mye enklere senere.
Du kan lage en enkel mappe i skyen:
HJEM / FORSIKRING
og legge inn der:
bilder av boligen,
kvitteringer,
serienumre,
fakturaer,
bilder av spesielt verdifulle gjenstander.
Når du melder en skade, er den forsikrede forpliktet til å gi tilgjengelig informasjon og dokumentasjon som trengs for å fastslå ansvar og erstatningens størrelse. Det sier også forsikringsavtaleloven.
Jo bedre du kan dokumentere hva du eide, desto lettere er det senere å gjennomføre skadeoppgjøret.
Ikke gjett når du tegner polisen
Det er også veldig viktig.
Hvis forsikringsselskapet spør deg om opplysninger som har betydning for risikoen, svar sannferdig og nøyaktig.
Loven krever at kunden gir korrekte og fullstendige opplysninger i forhold til spørsmål som gjelder risiko. Hvis det senere viser seg at vesentlige opplysninger var feilaktige eller blitt holdt tilbake, kan det få betydning for erstatningen.
Derfor, hvis du ikke forstår noe:
spør.
Ikke klikk "ja" bare fordi du tror det skal være sånn.
Rådgiveren er der nettopp for å forklare deg hva spørsmålet betyr og hvilken betydning det har for dekningen.
Pris er ikke alt
Du kan ha to poliser som koster omtrent det samme.
Likevel kan forskjellene mellom dem være svært store.
Sjekk:
hva som er forsikret,
hvor mye som dekkes,
hva egenandelen er,
hva polisen ikke omfatter,
hvilke tilleggsvilkår som gjelder,
hvilke plikter du har som kunde.
Norsk lov krever at standardinformasjon om forsikringsproduktet blant annet skal omfatte hovedrisikoer, omfang, vesentlige unntak, kundens plikter og fremgangsmåten ved skade.
Dette er ting som er viktigere enn en forskjell på noen titalls kroner i måneden.
Hva med flom, skred eller en annen naturkatastrofe?
Norge har en spesiell ordning for naturskade.
Hvis en gjenstand i Norge er forsikret mot brann, gir loven også beskyttelse mot visse naturskader, som for eksempel skred, storm, flom, stormflo, tsunami, jordskjelv eller andre nevnte hendelser, forutsatt at skaden ikke dekkes av en annen forsikring.
Det er et godt eksempel som viser at forsikring i Norge ikke bare bygger på dokumentet fra selskapet – noen av reglene følger også direkte av loven.
Mitt enkleste råd
En gang i året bør du gjøre en gjennomgang av forsikringene dine.
Still deg selv noen enkle spørsmål:
Bor jeg fortsatt på samme adresse?
Har jeg kjøpt noe verdifullt?
Har det kommet et barn?
Har min familiesituasjon endret seg?
Leier jeg ut en del av boligen?
Har jeg en ny sykkel, nytt utstyr eller elektronikk?
Passer min nåværende forsikring fortsatt til hvordan jeg faktisk lever?
Forsikring skal ikke være et dokument som ble kjøpt for fem år siden og glemt i en skuff.
Det bør endre seg i takt med livet ditt.
Hus eller innbo – husk én regel
Hvis jeg måtte etterlate dere med bare ett enkelt bilde, ville jeg sagt:
snu huset ditt opp ned.
Det som sitter fast i bygningen, tenk på det som husforsikring.
Det som faller ut av huset, er i grove trekk innbo.
Dette er ikke en juridisk definisjon, og man må alltid lese de konkrete vilkårene i polisen.
Men som en enkel måte å huske forskjellen på fungerer det veldig godt.
Og det viktigste:
ikke vent med å sjekke polisen din til den dagen noe skjer.
Da er det for sent å endre dekningen.
Monika Roza
Rådgiver privat – Grind Forsikring
Telefon: 925 07 059
E-post: mr@grindforsikring.no
I dag kl. 21:00 – Monika Roza direkte på Radio Wataha
Artikkelen gir det grunnleggende.
Men forsikringer avhenger raskt av den konkrete situasjonen.
Derfor i dag, 16. september kl. 21:00, inviterer Steve Joobs til en direktesamtale med Monika Roza.
Vi kommer blant annet til å snakke om:
trenger leietaker virkelig innboforsikring,
hva er forskjellen mellom hus og innbo,
hva bør en huseier ha,
hva med leilighet i borettslag eller sameie,
hvilke gjenstander det er verdt å dokumentere ekstra,
hvorfor bilder og kvitteringer kan være veldig viktige,
hva man skal se etter i vilkårene i polisen,
hva polakker oftest ikke vet om sine forsikringer,
er det billigste tilbudet virkelig det mest fordelaktige,
hvilke spørsmål det er verdt å stille rådgiveren før vi signerer avtalen.
Og det viktigste: dere vil kunne stille Monika egne spørsmål direkte.
Radio Wataha
16.09.2026
kl. 21:00
Steve Joobs samtaler med Monika Roza