„Przelej 36 000 koron na to konto i mieszkanie jest Twoje”
Masz umowę.
Czynsz wynosi 12 000 NOK.
Właściciel mówi:
„Depositum to trzy miesiące. Tutaj masz numer konta.”
36 000 koron.
Jeżeli jesteś nowy w Norwegii, może Ci się wydawać, że tak właśnie działa kaucja.
W Polsce często pieniądze dostaje właściciel.
Tutaj system wygląda inaczej.
I dobrze go znać zanim naciśniesz „wyślij przelew”.
Te pieniądze nadal są Twoje
Najważniejsze jest zrozumienie jednej rzeczy.
Depositum nie jest dodatkową opłatą dla właściciela.
To nadal Twoje pieniądze, tylko odłożone jako zabezpieczenie na wypadek problemów związanych z najmem.
Na przykład:
niezapłaconego czynszu,
szkód w mieszkaniu,
innych roszczeń wynikających z umowy.
Dlatego pieniądze nie powinny po prostu wylądować na koncie osoby wynajmującej mieszkanie.
Norweskie przepisy przewidują specjalne rozwiązanie:
depositumskonto.
To zablokowany rachunek bankowy utworzony w imieniu najemcy.
Gdzie powinny trafić pieniądze?
Na osobne konto depozytowe.
Nie na zwykły rachunek właściciela.
Nie do ręki.
Nie na konto jego firmy „bo tak będzie łatwiej”.
Husleietvistutvalget mówi o tym bardzo jasno: zabezpieczenie powinno znajdować się na zablokowanym rachunku w imieniu najemcy. Wynajmujący nie może wymagać wpłaty gotówką ani na swój własny rachunek.
Jeżeli właściciel właśnie wysłał Ci prywatny numer konta, zanim zapłacisz, przeczytaj oficjalne wyjaśnienie:
Husleietvistutvalget — właściciel chce depositum na swoje konto
To kilkadziesiąt sekund czytania, które przy większej kaucji może być warte kilkadziesiąt tysięcy koron.
Jak to wygląda w praktyce?
Załóżmy:
czynsz: 15 000 NOK
depositum: 45 000 NOK
Podpisujecie umowę.
Ustalone jest, że zabezpieczenie wynosi trzy czynsze.
Następnie otwierane jest specjalne konto bankowe.
Konto jest:
na Twoje nazwisko,
ale jest zablokowane.
Wpłacasz na nie 45 000 NOK.
W czasie trwania najmu ani Ty, ani właściciel nie możecie po prostu wejść do banku i zabrać tych pieniędzy dla siebie.
I właśnie o to chodzi.
Pieniądze nie znajdują się pod kontrolą jednej strony sporu.
Kto płaci za otwarcie konta?
Właściciel.
Nie najemca.
Prawo wprost przewiduje, że koszt założenia depositumskonto ponosi wynajmujący.
Jeżeli więc słyszysz:
„Depositum 30 000 i jeszcze 700 koron opłaty za konto”
zatrzymaj się.
Opłata za otwarcie tego rachunku nie powinna być przerzucona na Ciebie.
Oficjalne wyjaśnienie Forbrukerrådet:
Forbrukerrådet — zasady dotyczące depositum
Ile maksymalnie może zażądać właściciel?
Prawo pozwala ustalić depositum maksymalnie do równowartości:
sześciu miesięcy czynszu.
Jeżeli czynsz wynosi 14 000 NOK, ustawowa górna granica wynosi więc 84 000 NOK.
To jednak maksimum.
Nie znaczy, że każdy właściciel żąda sześciu miesięcy.
W praktyce bardzo często spotkasz mniejsze zabezpieczenie.
Najważniejsze jest to, co uzgodnicie w umowie.
Forbrukerrådet wskazuje również, że ustalenie dotyczące depositum powinno zostać dokonane przy zawieraniu umowy najmu. Wynajmujący nie powinien podpisać z Tobą umowy bez takiego zabezpieczenia, a później nagle powiedzieć:
„Przemyślałem sprawę. Do jutra wpłać jeszcze trzy czynsze kaucji.”
A co z odsetkami?
Pieniądze leżą na koncie.
Konto może generować odsetki.
Co do zasady należą one do najemcy.
Jest szczególny wyjątek dotyczący mieszkań studenckich, gdzie mogą obowiązywać odmienne uzgodnienia.
Dla zwykłego najmu mieszkania najważniejsza zasada jest jednak prosta:
depositum nie staje się pieniędzmi właściciela tylko dlatego, że zabezpiecza jego interes.
„Ale właściciel mówi, że zawsze robi tak samo”
Możliwe.
Może również powiedzieć:
„Mam pięć mieszkań i wszyscy przelewają kaucję bezpośrednio do mnie.”
To nadal nie zmienia zasad.
Nie musisz wchodzić w konflikt.
Możesz spokojnie odpowiedzieć:
„Nie ma problemu z depositum. Chcę tylko, żeby zostało wpłacone na normalne depositumskonto.”
To nie jest dziwne żądanie.
To właśnie standard przewidziany w przepisach.
A jeśli właściciel mówi: „Nie mam czasu zakładać konta”?
To też nie powinno przerzucać ryzyka na Ciebie.
Wysyłasz trzy czynsze.
Po kilku miesiącach właściciel ma problemy finansowe.
Albo dochodzi między Wami do sporu.
Albo po prostu nie chce oddać pieniędzy.
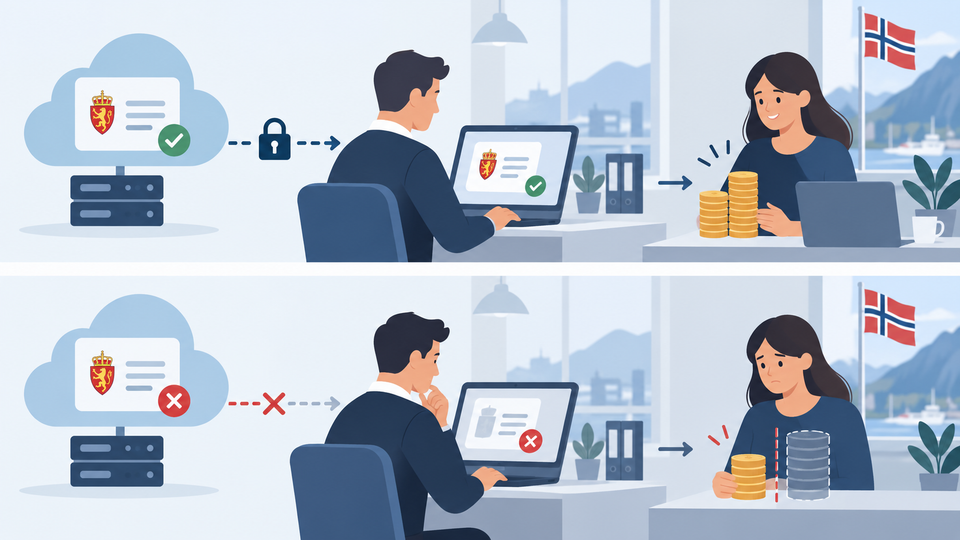
Jeżeli środki znajdują się na jego zwykłym rachunku, odzyskanie ich staje się Twoim problemem.
Jeżeli są prawidłowo zabezpieczone na depositumskonto, mechanizm jest zupełnie inny.
Dlatego to nie jest biurokratyczna formalność.
To ochrona Twoich pieniędzy.
Co jeśli przelałeś już pieniądze właścicielowi?
I tutaj najważniejsze:
nie panikuj.
To, że przelew został już wykonany, nie oznacza, że straciłeś swoje prawa.
Jeżeli depositum zostało wpłacone gotówką lub bezpośrednio na konto właściciela, Husleietvistutvalget traktuje to jako nieprawidłowe depositum.
Najemca może w takiej sytuacji w dowolnym momencie domagać się zwrotu pieniędzy. Co do zasady może również przysługiwać prawo do odsetek za opóźnienie liczonych od momentu dokonania wpłaty.
Masz już taką sytuację? Zacznij tutaj:
Husleietvistutvalget — co zrobić z nieprawidłowym depositum
Najpierw poproś właściciela o uporządkowanie sytuacji.
Najlepiej pisemnie.
Nie zaczynaj od awantury.
Napisz po prostu, że chcesz, aby zabezpieczenie zostało rozwiązane zgodnie z zasadami.
„Oddam Ci przy wyprowadzce”
To nie jest to samo.
Właściciel może być uczciwy.
Może rzeczywiście oddać każdą koronę.
Ale cały sens depositumskonto polega na tym, że bezpieczeństwo nie zależy od tego, czy ktoś później dotrzyma słowa.
System ma chronić obie strony właśnie wtedy, gdy przestają się ze sobą zgadzać.
Co dzieje się z pieniędzmi przy wyprowadzce?
Jeśli wszystko jest w porządku, sprawa jest prosta.
Najem się kończy.
Mieszkanie zostaje zwrócone.
Czynsz jest zapłacony.
Obie strony zgadzają się, że pieniądze mogą zostać zwolnione.
Bank wypłaca zabezpieczenie.
Problem pojawia się wtedy, gdy właściciel mówi:
„Nie zgadzam się. Zatrzymuję depositum.”
Przy prawidłowym koncie nie może po prostu sam zabrać pieniędzy.
Jeżeli po zakończeniu najmu chcesz odzyskać środki, możesz zwrócić się bezpośrednio do banku. Bank następnie powiadamia właściciela. Jeżeli wynajmujący chce zatrzymać pieniądze z powodu spornego roszczenia, musi podjąć odpowiednie kroki. W typowej sytuacji ma pięć tygodni od zawiadomienia banku na udokumentowanie wszczęcia sprawy.
Dokładna procedura krok po kroku:
Husleietvistutvalget — właściciel nie oddaje depositum
To bardzo ważna różnica.
Nie musisz czekać miesiącami, aż właściciel „znajdzie czas”.
Możesz rozpocząć formalną procedurę poprzez bank.
Jest jeden ważny wyjątek: niezapłacony czynsz
Tu procedura może wyglądać inaczej.
Jeżeli właściciel twierdzi, że zalegasz z czynszem, przepisy przewidują szczególną możliwość wypłaty z depositumskonto, ale tylko po spełnieniu określonych warunków.
Między innymi rachunek, na który płacisz czynsz, oraz konto depozytowe muszą znajdować się w tym samym banku, strony muszą mieć odpowiednie pisemne ustalenie, a wynajmujący musi udokumentować należność. Bank ma obowiązek Cię o takim żądaniu poinformować.
Jeżeli się z tym nie zgadzasz, nie ignoruj pisma z banku.
W takiej sytuacji biegnie termin i możesz potrzebować skierować sprawę dalej, żeby zatrzymać wypłatę.
A jeśli właściciel twierdzi, że zniszczyłeś mieszkanie?
Tu właśnie wracają zdjęcia z dnia wprowadzenia.
Właściciel może mieć roszczenie dotyczące szkody.
Ty możesz uważać, że to zwykłe zużycie albo że uszkodzenie istniało wcześniej.
Jeżeli się nie zgadzacie, pieniądze na prawidłowym depositumskonto nie stają się automatycznie własnością wynajmującego.
Spór trzeba rozstrzygnąć.
Dlatego w P0-09 tak mocno namawialiśmy:
zrób zdjęcia przy odbiorze mieszkania.
Nie dla albumu.
Dla siebie za dwa lata.
Co jeśli nie macie depositum, tylko gwarancję?
To też istnieje.
Zamiast wpłacania własnych pieniędzy strony mogą ustalić gwarancję, na przykład zapewnianą przez:
firmę ubezpieczeniową,
NAV,
albo innego gwaranta.
To nie jest jednak to samo co konto depozytowe.
Przy gwarancji ktoś inny zobowiązuje się zabezpieczyć określone roszczenia właściciela.
Prawo przewiduje, że łączna wartość gwarancji i ewentualnego depositum nie może przekraczać równowartości sześciu miesięcy czynszu.
Oficjalne wyjaśnienie różnicy między depositum a gwarancją:
Husleietvistutvalget — depositum i gwarancja
Jeżeli ktoś proponuje Ci płatną gwarancję zamiast zwykłego depositum, przeczytaj dokładnie warunki.
Przy zwykłym depositum Twoje pieniądze nadal istnieją na rachunku.
Opłata za komercyjną gwarancję może działać inaczej i nie musi być później zwracana.
Prosty test przed wysłaniem pieniędzy
Właściciel prosi Cię o 40 000 NOK.
Zanim zrobisz przelew, odpowiedz sobie na cztery pytania:
Czy depositum jest zapisane w umowie?
Czy pieniądze idą na depositumskonto?
Czy konto jest w moim imieniu?
Czy koszt jego utworzenia ponosi właściciel?
Jeżeli cztery odpowiedzi brzmią:
tak
to mechanizm wygląda tak, jak powinien.
Jeżeli słyszysz:
„przelej do mnie, później to uporządkujemy”
nie musisz się spieszyć.
Najpierw uporządkujcie konto.
Potem pieniądze.
Zapłaciłeś właścicielowi i nie chce oddać?
Nie zatrzymuj się na wiadomościach typu:
„proszę oddać”.
Zachowaj:
umowę najmu,
potwierdzenie przelewu,
wiadomości dotyczące depositum,
dane właściciela,
wszelką korespondencję dotyczącą zwrotu.
Następnie możesz skierować sprawę do Husleietvistutvalget.
HTU wskazuje wprost, że jeśli nieprawidłowo wpłacone depositum nie zostanie zwrócone, najemca może złożyć skargę.
Tu znajdziesz oficjalne informacje i możliwość przejścia dalej:
Husleietvistutvalget — nieprawidłowe depositum
Nie potrzebujesz wiedzieć wszystkiego o prawie mieszkaniowym.
Potrzebujesz wiedzieć, w którym momencie przestać działać „na słowo” i zacząć wszystko dokumentować.
Najprostsza zasada do zapamiętania
Jeżeli z całego tego poradnika masz zapamiętać jedno zdanie, niech będzie to:
Depositum nie powinno leżeć u właściciela. Powinno być zabezpieczone na koncie w imieniu najemcy.
Reszta to szczegóły.
Ale ten jeden szczegół może zdecydować, czy po zakończeniu najmu spokojnie odzyskasz 30–50 tysięcy koron, czy będziesz próbował je odzyskać od drugiego człowieka.